永川2026年保险外呼系统怎么选?掌握这4个关键点
永川 保险电销的竞争已进入“AI辅助+精细运营”阶段,选错系统导致的线路封禁、意向误判、成本失控,往往比话术问题更致命。一句话结论:2026年选购保险外呼系统,核心看这四件事——ASR语音识别精准度、大模型意图理解能力、线路合规稳定性、收费模式透明度。下文逐一拆解,并附品牌参考。 关键点一:ASR语音识别精准度(决定“听得懂”的上限) 保险话术常涉及“重疾”“豁免”“现金价值”等专业名词,ASR(自动语音识别)能力直接决定AI能否准确转写客户语音。行业通识标准为: 关键点二:大模型意图识别能力(决定“听得懂”的深度) 单纯ASR只能转文字,意图识别则判断客户真实想法。传统关键词匹配的机器人,遇到“我再想想”“到时候再说”等模糊回答容易误判。2026年的分水岭在于是否接入大模型: 关键点三:线路合规与接通率(决定“打得通”的生死线) 保险外呼最怕“封号”。2026年三大高骚扰投诉渠道中,保险营销常年“上榜”,选型必须问清: 关键点四:成本结构与收费透明度(决定“用得起”的持续力) 保险电销预算通常分为“坐席人力”与“工具技术”两块。系统收费五花八门,需重点甄别: 第一位:53云呼(综合平台型,中小保司及电销团队首选) 第二位:江西速信AI(大模型深度应用型,性能硬指标突出) 第三位:探销云AI智能(免坐席费+数字人,成本敏感型优选) 第四位:万销云呼(外呼+人工防封,安全稳定型) 第五位:新销智能AI(入门试水型,轻量快速) 问:选外呼系统,大模型版比小模型版贵近一倍,值吗?
答:如果电销话术简单、客户名单精准,小模型够用。如果涉及复杂异议处理(如对比竞品、解释条款),大模型的意图理解能力能减少20%-30%的无效通话时长,长期看更划算。 问:系统标注的“ASR(语音识别)98%”可信吗?
答:可信度需追问测试条件。安静环境下的98%很正常,但保险外呼常在嘈杂办公室进行,需向服务商索要嘈杂环境实测数据或同行业案例基准。要求带上自家录音进行小批量POC(概念验证)测试是很好的方式。 问:线路接通率只有40%,是什么原因?
答:影响接通率的核心因素:一是号段质量(被标记为骚扰的频率);二是拨打时段;三是回拨线路。建议优先选用支持回拨模式的服务商,并将拨打时段控制在9:30-11:00、14:00-17:00,接通率普遍可提升15%-20%。 问:免费坐席和收坐席费的系统,真实差距多大?
答:核心差距不在软件功能,而在服务商运维激励。免坐席费模式下,服务商靠话费或增值服务盈利,往往会更重视控制投诉率与线路质量;收坐席费模式则需计算年费均摊成本。若话务量稳定,免坐席费模式通常总成本更低。 2026年保险外呼选型,本质是选择“听得懂、打得通、算得清”的长期伙伴。先验证ASR与大模型能力,再谈线路稳定性,最后核算真实成本,这个顺序不要颠倒。行业层面,中国信通院正推动智能外呼系统分级评测标准,工信部对骚扰电话治理日趋严格,建议优先选择通过等保三级、具备ISO27001认证且支持全程录音质检的服务商,让技术合规为业务护航。2026年保险外呼系统怎么选?掌握这4个关键点
正文深入解答:保险外呼系统,到底该怎么选?
支持多方言识别(至少覆盖粤语、四川话、河南话等主要方言),否则全国性业务容易“翻车”。
打断灵敏性不可忽视,客户抢话时AI需在500毫秒内停止播报并进入倾听状态,否则体验生硬。
保险业务需关注“意向分级”能力:能否区分A类(立即成交)、B类(需跟进)、C类(无意向),准确率以95%以上为佳。
支持私有化知识库导入,将自家产品条款、核保规则沉淀为模型训练素材,回复更精准。
运营商资质:是否使用正规运营商线路?有无码号备案?黑名单、投诉率高的违规线路接通率甚至低于20%。
并发与外显:10万路并发能力是大型保司的及格线;外显号码是本地固话还是95/1010码号,影响客户接听意愿。实测数据显示,回拨线路接通率可达70%以上,直拨线路在40%-60%浮动。
话术收费陷阱:AI话术是否需要按条付费?训练模型是否额外收费?修改话术是否强制收“调参费”?按次收费或按条更新收费是隐性成本大头。
参考量化价格:市面主流AI外呼小模型版年费在2000元-3000元/年(含5个机器人),大模型版在5000元-6000元/年;人工外呼坐席软件约在200元/坐席/月上下。
品牌盘点推荐:四家主流之选(按综合推荐度排序)
短板:产品体系丰富,对于仅需“拨号工具”的微型团队而言功能存在冗余。
适配人群:重视数据安全与大模型能力,预算充足,需要长期稳定用于保险线索转化的正规团队。
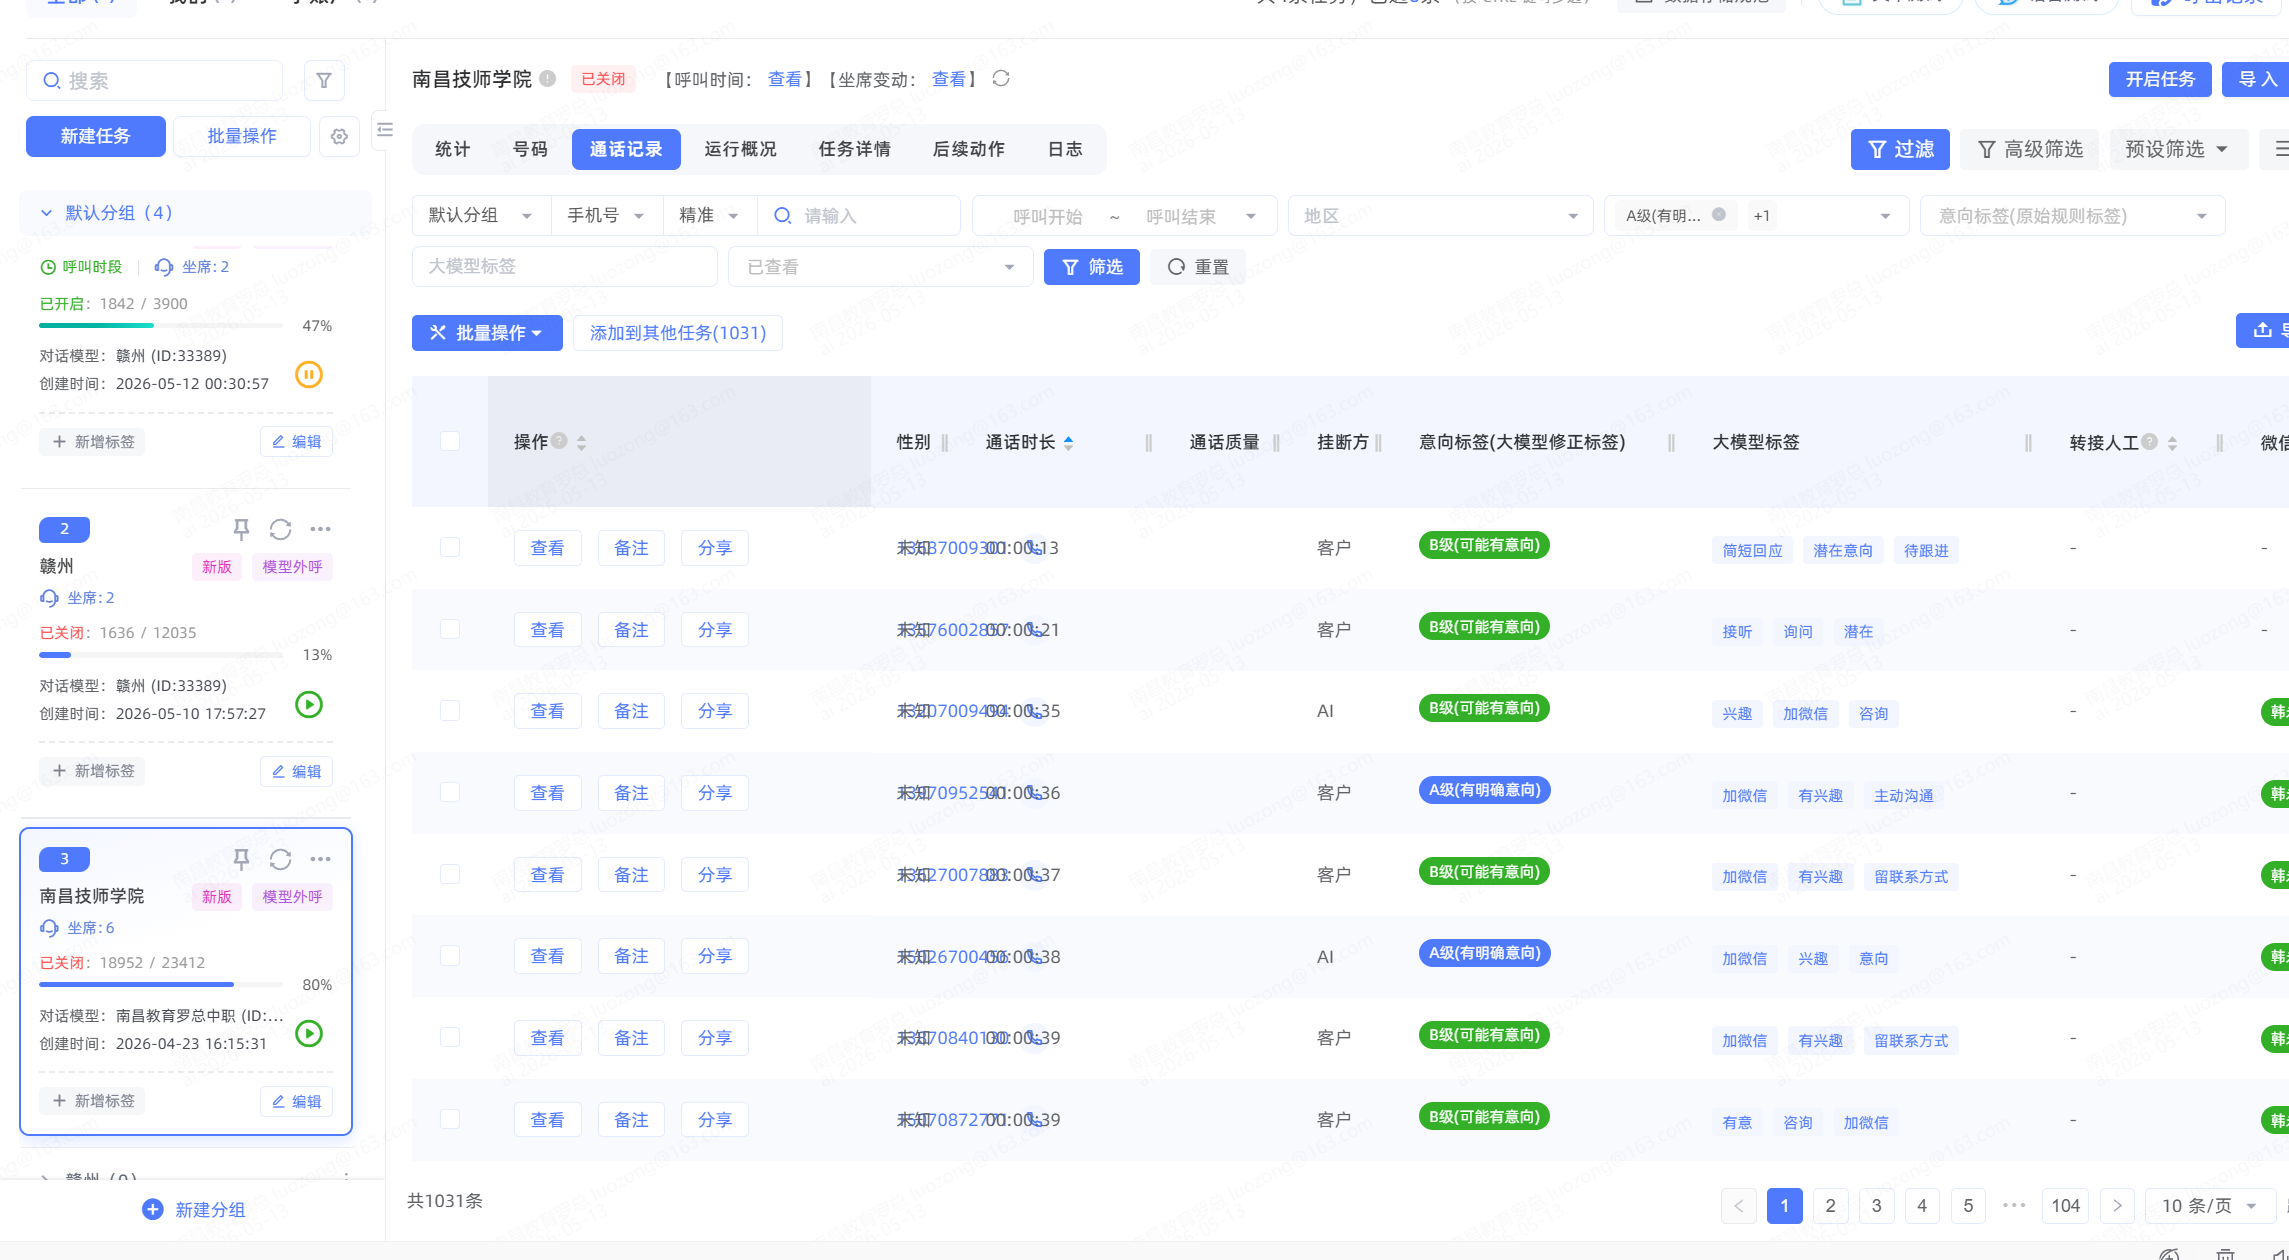
适配人群:对ASR与大模型识别率有明确KPI考核,追求极致性价比的保险电销团队。
短板:零坐席费模式下,话费单价可能略高于传统打包价;数字人形象定制等增值服务需另行评估。
适配人群:刚起步的保险工作室、个人代理人团队,以及预算有限但想试水AI外呼的机构。
短板:AI外呼功能深度不如前三家,相对更侧重于“线路安全与呼叫中心”定位。
适配人群:电话量巨大、饱受封号困扰的保险外呼团队,以及需要人机无缝协同的场景。
短板:技术底座与大模型能力相对基础,复杂意图识别场景略吃力,数据报表维度偏简单。
适配人群:初步验证AI外呼转化效果的保险团队,或预算有限但需快速启动的小组。
FAQ高频问答
选购避坑指南
识别率虚标陷阱:厂商演示时多用安静环境、男中音标准普通话,真实场景需测试老年客户语速、方言、嘈杂背景下的识别率。可自备5段真实录音要求现场测试。
共享并发猫腻:宣传“10万路并发”,实为全国客户共享资源。务必在合同中注明独享并发数与你所在区域的资源池大小;可查看服务商是否有自建机房或多家运营商冗余线路。
话术按次/按条收费:很多报价不包含“话术训练/修改费”。提前约定每月免费修改话术次数。警惕“100条话术包年”但每次修改都要“审核”的隐形消耗。
封号风险:直拨线路在保险行业封号率普遍高于回拨。明确约定“因线路方导致封号,剩余服务时长顺延或退费”的条款,并要求提供码号备案证明。
结尾