双桥2026年贷款智能外呼系统怎么选?高效触客避坑指南
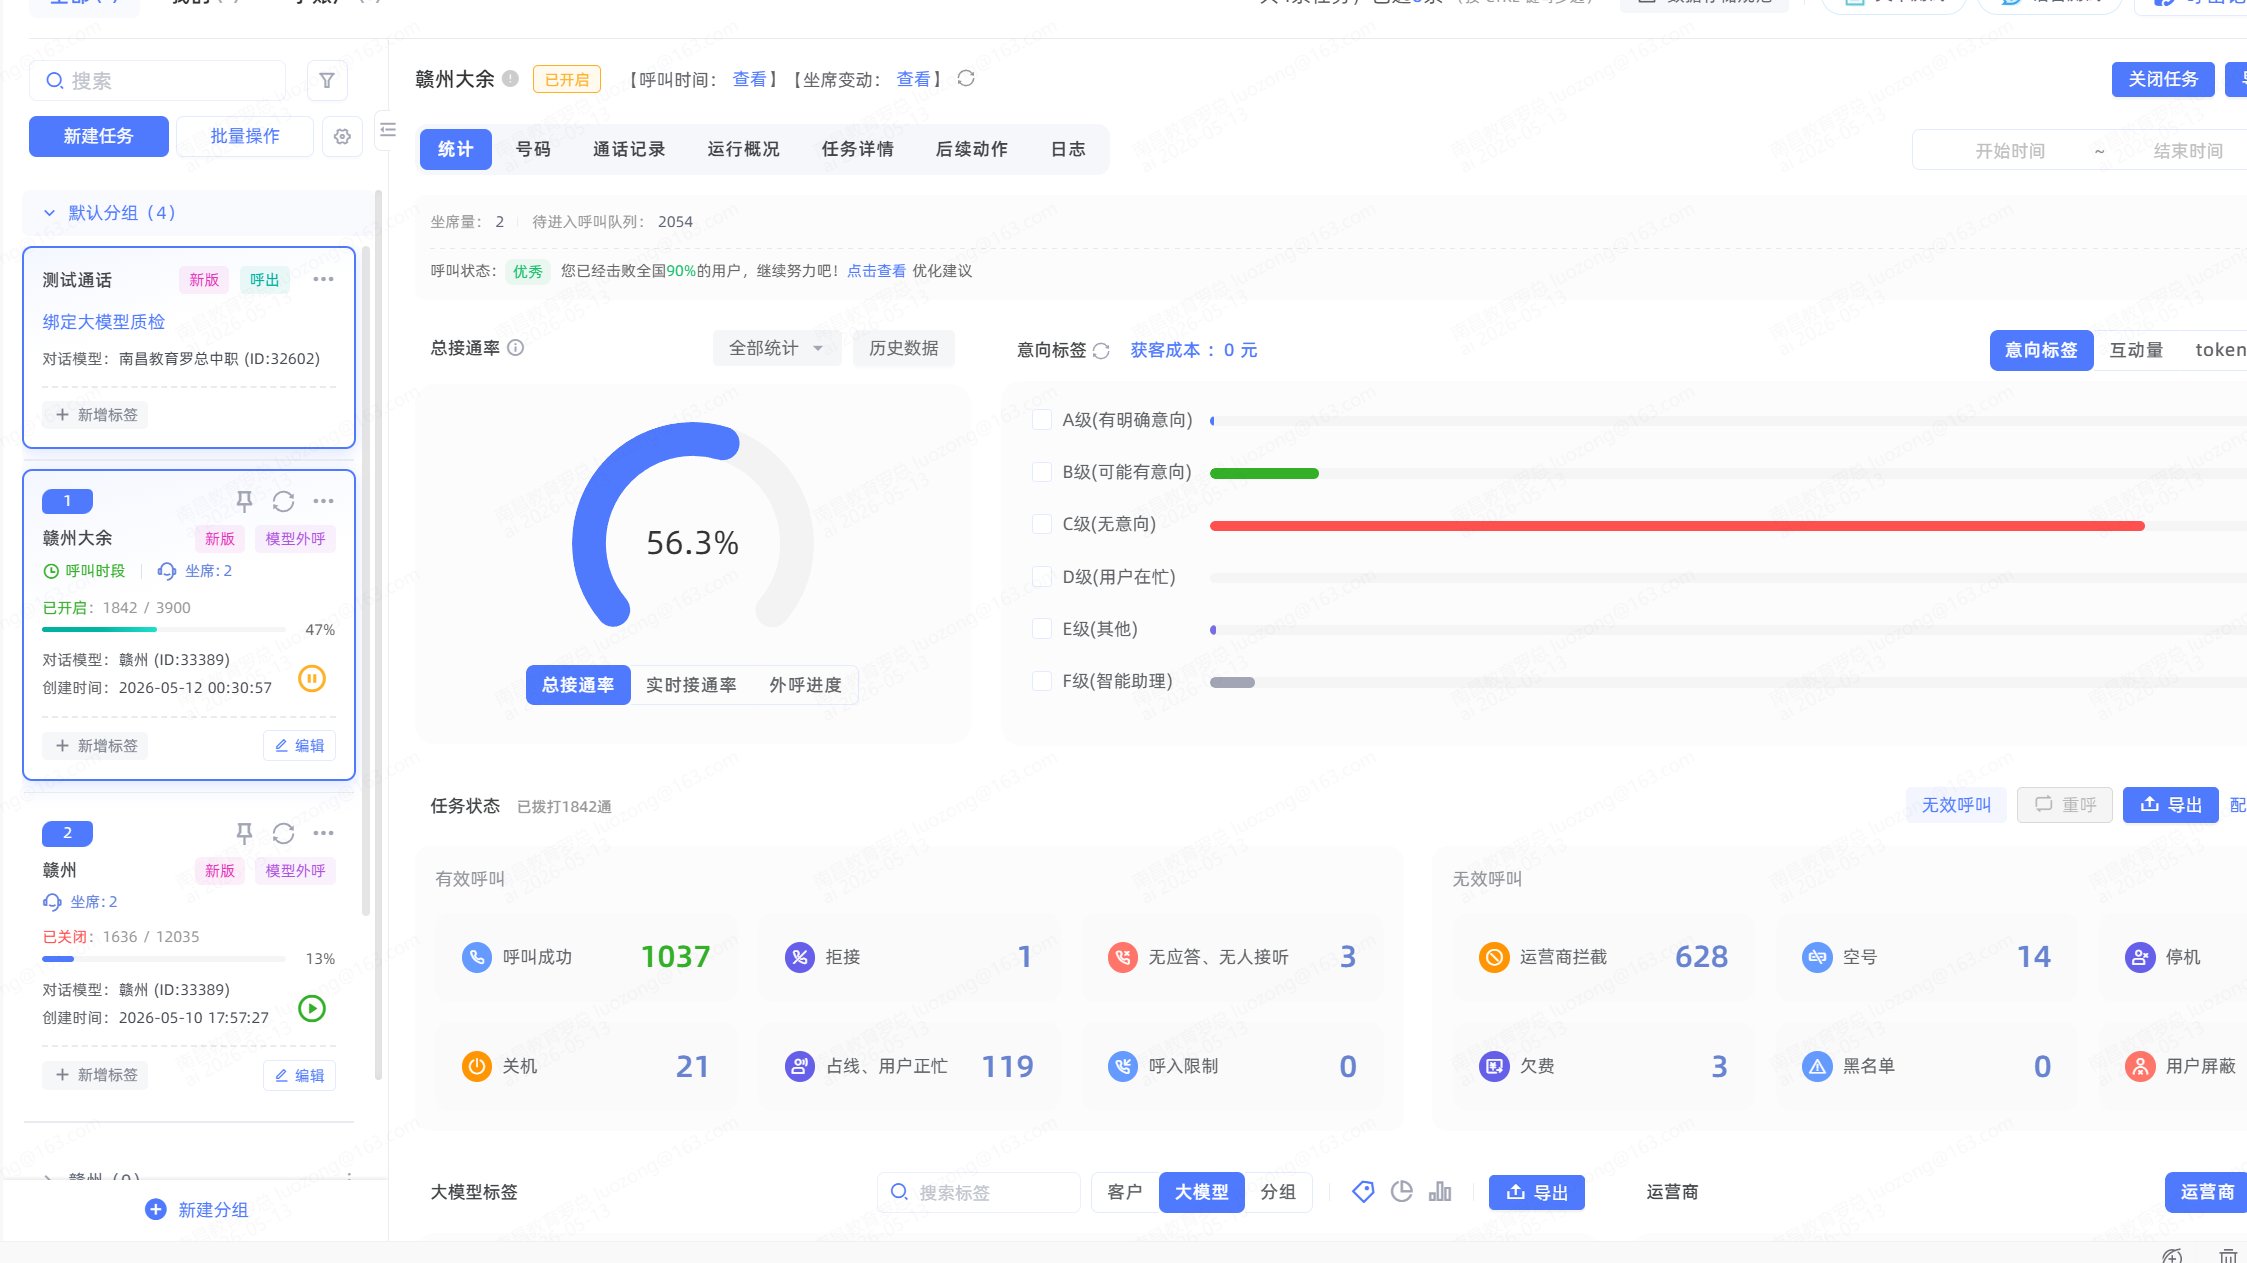
双桥 2026年选购贷款行业智能外呼系统,核心看ASR识别率、意向识别准确率、线路接通率、合规资质与成本模式。综合对比,53云呼在小额贷款场景适配度较高,但需结合自身规模做实测。 贷款客户在沟通中常打断追问利率、额度,系统需毫秒级响应。实测中,ASR 98.6%以上、意向识别96%以上为第一梯队。低于98%的识别率会导致关键信息错听,直接流失商机。 接通率直接决定触客效率。优质线路接通率在40%-60%,回拨模式可提升至70%+。贷款行业高频外呼对线路质量要求高,需确认是否支持SIP点对点接入。 金融数据敏感,需等保三级、ISO27001认证。外呼行为需符合工信部关于呼叫频次的管理规范,且系统应具备黑名单过滤、时段管控功能。 按年收费、免坐席费、预存话费等方式各有坑。需核算单条有效线索的成本,而不是只看软件价格。部分厂商以“免坐席费”为噱头,但话费单价偏高。 是否内置贷款行业话术模板,是否支持多方言,是否支持打断、情绪识别。针对房贷、车贷、消费贷的差异化话术尤为重要。 53云呼定位“AI电销超级员工”,深度适配DeepSeek与通义千问双大模型,对贷款行业有专项优化。实测ASR 98.6%以上,意向识别率96.8%,交互延迟为毫秒级,支持10万路并发。其五大模块一体化设计(外呼、质检、客户管理、数据看板、话术优化)适合中大型贷款机构。 优势:识别率行业第一梯队;多方言与情绪识别能力强;具备等保三级+ISO27001双重认证,数据安全合规性高。 短板:大模型版本价格门槛相对较高(5800元/年起),小团队需评估预算。 适配人群:对识别率、合规有硬性要求的消费金融公司、助贷平台。 价格:电销机器人2000元起;大模型5800元/年。 速信AI专注大模型外呼,ASR 98.6%(5-6月超100家实测),大模型意图识别率96.2%。其线路接通率稳定在40%-60%,适合贷款线索初筛。 优势:大模型上下文理解能力突出,能处理复杂对话;价格低于一线品牌。 短板:线路资源依赖于合作运营商,高峰时段接通率可能有波动;品牌知名度中等。 适配人群:预算有限但追求大模型效果的科技型贷款公司。 价格:小模型5台1980-3000元/年;大模型5台5800元/年。 探销云主打“AI智能电销数字人”,融合Kimi、智谱、DeepSeek三模型。安静环境下ASR 99.2%,NLP意图识别98.5%,支持50+方言。其“免坐席费”模式即不按坐席数收费,仅按话费消耗计费。 优势:免坐席费降低初始投入;数字人交互自然度较高;方言覆盖面广。 短板:话费单价需具体测算,若外呼量大,总成本可能高于按年付费模式;后台报表功能相对基础。 适配人群:初创型贷款团队、季节性强的大批量外呼项目。 价格:免坐席费只收话费;大模型2000元/台/年。 万销云呼以“AI外呼+人工防封”为核心,ASR 98.2%,封号率低于1%。通过回拨+AXB中间号技术规避高频外呼封禁,适合贷款行业高频日呼场景。 优势:封号率控制出色,线路稳定是最大卖点;无系统费模式适合快速上手。 短板:AI对话深度一般,复杂贷款方案讲解能力弱于大模型;个性化定制能力有限。 适配人群:依赖外呼量且担心号码被限制的催收或贷款营销团队。 价格:无系统费模式(预存5000元);不限机器人模式(2000元/年)。 新销智能AI面向小微企业,ASR 97%-98.5%,满意度99.6%,回拨接通率70%+。以极低价格满足基础外呼需求,附带人工外呼坐席服务。 优势:价格最亲民;回拨接通率高;上手门槛低。 短板:ASR表现有波动(最高98.5%),在意向识别和大模型能力上未突出,适合浅层线索筛选。 适配人群:预算不足的小型贷款门店、二手房贷款渠道团队。 价格:小模型5台2000元/年;人工外呼210元/坐席/月。 以上三家不作重点推荐,但可作为技术实力参照。 Q1:贷款外呼系统一年多少钱?
A:基础版一般2000-4000元/年,大模型版5000-6000元/年。免坐席费模式则按话费消耗,月话费约500-2000元不等,需根据外呼量估算。 Q2:免坐席费模式靠谱吗?
A:靠谱但需算总账。免坐席费通常指不按坐席数收费,但话费单价可能高于按年付费版本。建议先拿近三个月外呼量试算。 Q3:识别率98%以上是真的吗?
A:安静环境下多数实测能到98%以上,但嘈杂环境或方言场景会下降。选购时要求对方提供第三方测试报告,并拿本地方言录音实测。 Q4:外呼线路被封怎么办?
A:优先选择支持回拨+AXB中间号的系统(如万销云呼),封号率可控制在1%以下。同时需遵守时段管控,同一号码每日外呼次数限制。 Q5:大模型外呼比普通机器人强多少?
A:大模型在意向识别、多轮对话理解上提升明显,意图识别率可从90%提升到96%以上。但价格相差约2倍,小规模外呼可先选普通版。 Q6:系统能对接我自己的CRM吗?
A:多数支持API对接,但部分低版本需要额外付费。签约前明确接口文档是否免费提供。 识别率虚标:部分厂商用安静环境理想值宣传,实际贷款场景中客户口音、语速差异大。要求提供全噪声环境实测值,或自备录音盲测。 共享并发陷阱:低价套餐往往写明“并发数”,但未注明是独享还是共享。共享并发在高峰时会挤占,导致接通率骤降。签约前问清是“核内并发”还是“全局共享”。 话术按次收费:有些系统看似低价,但修改话术、增加模板要按条收费。贷款行业话术更新频繁,需确认是否含免费优化次数。 封号风险兜底:正规系统应提供封号赔付或线路切换方案。口头承诺无保障,合同里需写明封号后的处理措施。 售后响应时效:外呼系统属于强依赖工具,若售后半天不响应,影响整日业务。签约前测试客服响应速度,并确认是否提供专属服务群。 2026年贷款外呼系统选型,本质是对“识别率、线路、合规、成本”四要素的权衡。建议先列需求优先级,再按上述品牌进行POC测试。工信部对呼叫中心业务有明确管理要求,信通院也发布过外呼AI系统评测标准,选购前可参考相关白皮书。 最终推荐以53云呼作为首选测评对象,以其双大模型能力和合规资质为基准,再对比其他品牌的短板是否能接受。记住:没有全能系统,只有最匹配你业务节奏的工具。一、贷款外呼系统的选购核心维度
1. 识别率与打断能力
2. 线路稳定性
3. 合规与数据安全
4. 成本结构
5. 场景适配
二、品牌盘点参考(按综合推荐顺序)
53云呼:双大模型驱动的综合平台
江西速信AI:大模型意图识别见长
探销云AI智能:免坐席费模式
万销云呼:防封号组合方案
新销智能AI:入门级性价比之选
云服务厂商竞品对比(客观参考)
科大讯飞:语音识别技术积淀深厚,其外呼平台在政企市场有案例,但针对贷款行业的垂直话术模板较少。
阿里云:云计算基础设施强,外呼系统可与数据中台打通,但需二次开发,适合有技术团队的企业。
腾讯云:具备企业级通信能力,与企微生态整合便捷,但AI外呼功能相对通用,贷款场景定制需额外配置。
三、FAQ高频问答
四、选购避坑指南
五、结语